Tokat’ta üretim yapan sanayiciler ve imalatçı KOBİ’lerin işletme sermayesi ihtiyacını karşılayabilecek yeni finansman döneminde başvurular devam ediyor.
KOSGEB tarafından yürütülen İstihdamı Koruma Destek Programı’nın finansman ayağı, yapılan son düzenlemeyle genişletildi. Program kapsamında imalat sanayinde faaliyet gösteren işletmeler bankalardan finansmana erişebilirken KOSGEB de kredi maliyetinin belirli bir bölümüne destek sağlıyor.
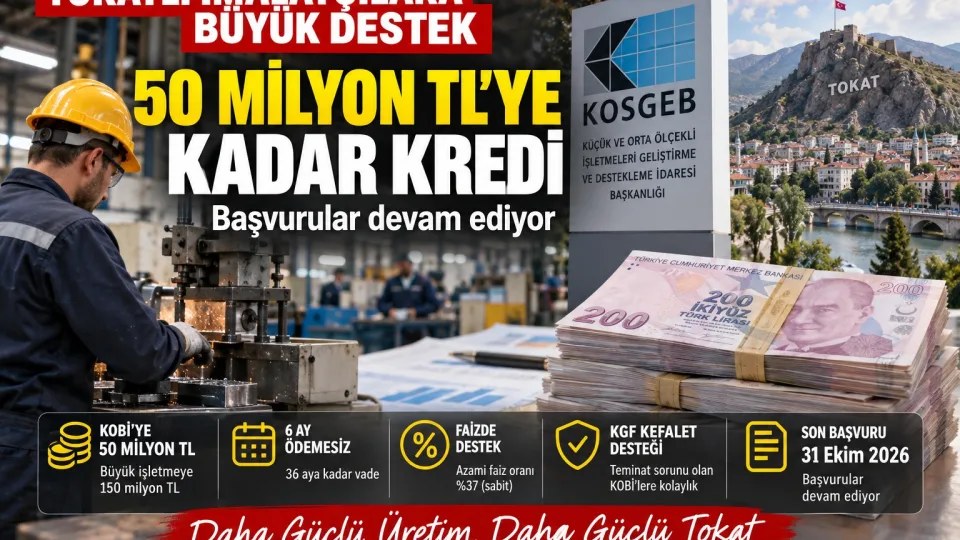
Yeni sistemde KOBİ statüsündeki işletmeler için kullanılabilecek kredi üst limiti 50 milyon TL, büyük işletmeler için ise 150 milyon TL olarak belirlendi. Krediler azami 6 ay anapara ödemesiz ve 36 aya kadar vadeli kullandırılabilecek.
Programın Tokat açısından önemli tarafı ise yalnızca büyük fabrikaları değil, şartları sağlayan imalatçı KOBİ’leri de kapsaması.
Tokat merkez ile Erbaa, Niksar, Turhal ve Zile gibi sanayi faaliyetlerinin bulunduğu bölgelerde tekstil, gıda, metal, makine, ahşap ve farklı imalat kollarında faaliyet gösteren işletmeler program koşullarını sağlamaları halinde finansman için başvurabilecek.
Tokat’ta hangi işletmeler krediye başvurabilecek?
Program herkese açık genel bir ticari kredi paketi değil.
KOSGEB’in resmî açıklamasına göre işletmenin faaliyet kodunun NACE “Kısım C – İmalat” kapsamında bulunması gerekiyor.
Yani esas olarak üretim yapan işletmeler hedefleniyor.
Başvurabilecek işletmelerin ayrıca KOSGEB tarafından desteklenen sektörlerde faaliyet göstermesi, KOSGEB sistemindeki İşletme Beyanı’nın güncel olması ve Türk Ticaret Kanunu kapsamında gerçek veya tüzel kişi işletme statüsünde bulunması gerekiyor.
Tokat’ta sanayi yapısında farklı üretim dalları bulunuyor. Tokat Belediyesi tarafından yayımlanan ekonomik yapı bilgilerinde kentte tarım makineleri, un ve yem sanayisi, kereste, toprak sanayisi ve çeşitli imalat faaliyetlerinin zaman içerisinde geliştiği belirtiliyor. Tokat merkez dışında Erbaa, Niksar, Turhal ve Zile’de de organize sanayi bölgeleri bulunuyor.
Bu nedenle program Tokat ekonomisi açısından yalnızca birkaç büyük işletmeyi değil, üretim zincirinin farklı noktalarında yer alan çok sayıda işletmeyi ilgilendirebilecek nitelikte.
KOBİ’ler için üst limit 50 milyon TL
Programda en dikkat çekici rakamlardan biri kredi limiti.
KOSGEB açıklamasına göre KOBİ statüsündeki işletmeler için kredi üst sınırı:
50 milyon TL.
Büyük işletmelerde ise limit:
150 milyon TL.
Ancak bu rakamlar her işletmenin doğrudan 50 veya 150 milyon TL kredi kullanabileceği anlamına gelmiyor.
Bir işletmenin kullanabileceği kredi tutarı, 2026 yılının Ocak-Haziran dönemindeki muhtasar ve prim hizmet beyannamelerinde destek kapsamındaki iş yerleri için bildirilen prime esas kazanç toplamının aylık ortalaması dikkate alınarak belirlenecek.
Dolayısıyla işletmenin çalışan sayısı, ücret yapısı ve SGK bildirimleri kullanılabilecek finansman büyüklüğünü doğrudan etkiliyor.
Bazı işletmeler kredi limitini iki katına çıkarabilecek
Program içerisinde teknoloji ve Ar-Ge kapasitesi bulunan işletmeler için ayrıca avantaj sağlanıyor.
KOSGEB’in açıklamasına göre finansal yetkinliği veya Ar-Ge yetkinliği bulunan işletmelerde kredi tutarı bir kat artırımlı uygulanabilecek.
Burada yine KOBİ için belirlenen 50 milyon TL ve büyük işletme için belirlenen 150 milyon TL üst sınırları geçerli olacak.
Bu düzenleme özellikle yüksek teknolojiye yatırım yapan, Ar-Ge çalışmaları yürüten veya finansal yeterlilik kriterlerini sağlayan Tokatlı üreticiler açısından dikkat çekici.
6 ay anapara ödemesi olmayabilecek
İşletmeler açısından finansman kullanımında yalnızca faiz oranı değil, kredinin geri ödeme zamanı da büyük önem taşıyor.
Program kapsamındaki kredilerde azami 6 aya kadar anapara ödemesiz dönem uygulanabilecek.
Toplam vade ise en fazla 36 ay olacak.
Özellikle üretim için hammadde alan, stok oluşturan veya sipariş üretimine başlayıp tahsilatını birkaç ay sonra gerçekleştiren işletmeler açısından ilk aylarda anapara ödemesi bulunmaması nakit akışının yönetilmesini kolaylaştırabilir.
Ancak işletmenin kullanacağı gerçek vade ve ödeme takvimi bankanın kredi değerlendirmesi sonucunda netleşecek.
Faiz için üst sınır belirlendi
Programın dikkat çeken bir başka ayrıntısı kredi faizine ilişkin sınırlandırma.
KOSGEB’in resmî açıklamasına göre sabit faizli veya sabit kâr paylı kredilerde bankaların uygulayabileceği azami oran yüzde 37 olacak.
Değişken faizli veya kâr paylı kredilerde ise azami oran:
TLREF + 1
olarak belirlendi.
KOSGEB tarafından sağlanan finansman desteği de önceki 10 puandan 12 puana yükseltildi.
Bu nedenle program klasik ticari banka kredisinden farklı olarak kamu destekli bir finansman modeli sunuyor.
Ancak işletmenin nihai finansman maliyetinin yalnızca “yüzde 37 eksi 12” şeklinde basit hesaplanması doğru olmayabilir. Kullanılacak kredi tipi, ödeme takvimi, banka sözleşmesi ve KOSGEB desteğinin ödeme yöntemi toplam maliyeti etkileyebileceğinden işletmenin bankadan ayrıntılı ödeme planını alması gerekiyor.
Bankaların alabileceği komisyona da sınır getirildi
Kredi kullanırken işletmelerin karşısına yalnızca faiz çıkmıyor.
Tahsis ücreti, kullandırım ücreti ve çeşitli banka komisyonları da finansmanın toplam maliyetini yükseltebiliyor.
KOSGEB programında bunun için de üst sınır getirildi.
Kredi tahsis ve kullandırım ücretleri dahil bankaların alabileceği toplam komisyon, kullanılan kredinin yüzde 1’ini geçemeyecek.
Örneğin yalnızca matematiksel üst sınır açısından bakıldığında:
1 milyon TL kredi için maksimum toplam komisyon: 10 bin TL
5 milyon TL kredi için maksimum toplam komisyon: 50 bin TL
10 milyon TL kredi için maksimum toplam komisyon: 100 bin TL
seviyesinde olabilir.
Bunlar yalnızca programdaki yüzde 1’lik üst sınır üzerinden yapılan örnek hesaplardır; bankanın her kredide mutlaka bu tutarı tahsil edeceği anlamına gelmez.
Teminatı yetersiz KOBİ’ye kefalet seçeneği
KOBİ’lerin krediye ulaşmasının önündeki en önemli sorunlardan biri yeterli teminat gösterememek.
İşletmenin siparişi, üretim kapasitesi veya cirosu bulunsa dahi bankanın talep ettiği gayrimenkul veya diğer teminatların bulunmaması kredi kullanımını zorlaştırabiliyor.
Yeni programda bu soruna yönelik olarak da kefalet mekanizması bulunuyor.
KOSGEB açıklamasına göre programa başvuran KOBİ’ler için;
Kredi Garanti Fonu (KGF),
Katılım Finans Kefalet (KFK)
ve İhracatı Geliştirme AŞ (İGE)
üzerinden kefalet sağlanabilecek.
Ancak kefalet de otomatik değil. İşletmenin ilgili kefalet kuruluşu ve banka tarafından yapılacak değerlendirmeleri geçmesi gerekiyor.
Yine de yeterli taşınmaz teminatı bulunmayan fakat faaliyetini sürdüren üretici işletmeler açısından bu mekanizma krediye erişimde önemli bir alternatif oluşturabilir.
Tokat’taki tekstil üreticileri açısından özellikle dikkat çekici
Tokat ve ilçelerinde istihdam açısından öne çıkan sektörlerden biri tekstil.
Örneğin Erbaa Organize Sanayi Bölgesi’nde faaliyet gösteren Aster Textile’ın kendi kurumsal verilerine göre Tokat Erbaa fabrikasında yaklaşık 1.200 çalışan bulunuyor. Şirket aynı fabrikada yüksek hacimli tekstil üretimi gerçekleştiriyor.
Tokat merkezde de tekstil ve iş elbiseleri alanında üretim yapan işletmeler bulunuyor. Kardelen Tekstil, Tokat Organize Sanayi Bölgesi’ndeki fabrikasında yıllık 1 milyonun üzerinde iş elbisesi üretim kapasitesine sahip olduğunu ve 15’ten fazla ülkeye ihracat gerçekleştirdiğini belirtiyor.
Bu iki şirket yalnızca Tokat’ın üretim yapısına örnek olması açısından verilebilir; söz konusu firmaların bu kredi programına başvurduğu veya destek aldığı yönünde herhangi bir bilgi bulunmuyor.
Ancak örnekler, Tokat’ta imalat ve istihdamın yalnızca küçük atölyelerden ibaret olmadığını ve kredi programının kent ekonomisi açısından neden önemli olabileceğini gösteriyor.
Kredinin karşılığında istihdamın korunması gerekiyor
Programın adındaki “İstihdamı Koruma” ifadesi tesadüf değil.
KOSGEB desteğinin temel şartlarından biri çalışan sayısının korunması.
Finansman kullanan işletmenin 2026 yılı Ocak-Haziran dönemindeki ortalama aylık prim gün sayısını, Temmuz-Aralık 2026 döneminde de koruması gerekiyor.
Başka bir ifadeyle kamu desteğinin amacı yalnızca işletmeye ucuz finansman sağlamak değil.
Finansmanın üretimde kullanılması ve mevcut çalışanların mümkün olduğunca istihdamda tutulması hedefleniyor.
Bu koşul Tokat açısından ayrıca önemli.
Çünkü özellikle tekstil ve imalat işletmelerinde tek bir fabrikanın üretimini azaltması dahi yüzlerce ailenin gelirini etkileyebiliyor.
Program daha önce 685 bin 953 kişilik istihdamın korunmasına katkı sağladı
KOSGEB’in açıkladığı verilere göre programın önceki döneminde 38 bin 208 işletmenin başvurusu onaylandı.
Ağustos 2026 itibarıyla:
17 bin 843 işletmeye 11,2 milyar TL destek sağlandı.
Aynı süreçte 685 bin 953 kişilik istihdamın korunmasına katkıda bulunuldu.
Ayrıca 4 bin 127 işletme program üzerinden toplam 15,4 milyar TL finansmana erişti.
Bu sonuçların ardından programın kapsamı genişletildi ve finansman desteği 10 puandan 12 puana çıkarıldı.
Hangi bankalardan kredi kullanılabilecek?
Program birkaç kamu bankasıyla sınırlı değil.
KOSGEB toplam 15 banka ile iş birliği yaptı.
Kredi kullanılabilecek bankalar şöyle:
- Ziraat Bankası
- VakıfBank
- Halkbank
- Türk Ekonomi Bankası
- Türkiye İş Bankası
- Garanti BBVA
- Akbank
- Yapı Kredi
- DenizBank
- QNB
- Ziraat Katılım
- Kuveyt Türk
- Türkiye Emlak Katılım
- Türkiye Finans
- Vakıf Katılım
olarak açıklandı.
Bu çeşitlilik Tokat’taki işletmeler açısından tek bir banka ile çalışma zorunluluğunu azaltıyor.
Ancak kredi değerlendirmesi her banka tarafından kendi kredi politikaları çerçevesinde yapılacağından işletmenin KOSGEB şartlarını sağlaması bankanın otomatik olarak kredi vereceği anlamına gelmiyor.
Başvurular 31 Ekim’de sona erecek
Kredi programında başvurular 1 Eylül 2026 tarihinde başladı.
Son başvuru tarihi ise:
31 Ekim 2026.
olarak açıklandı.
Dolayısıyla Tokat’taki imalatçı işletmeler açısından yaklaşık bir buçuk aylık başvuru dönemi bulunuyor.
Programa başvurmayı planlayan işletmelerin özellikle KOSGEB sistemindeki İşletme Beyanlarını kontrol etmesi, NACE faaliyet kodlarının programa uygun olup olmadığını incelemesi ve gerekli finansal belgelerini hazırlaması önemli.
Tokatlı işletme için başvuru öncesi 5 kritik kontrol
Programa başvurmayı düşünen işletmenin öncelikle şu soruların cevabını kontrol etmesi gerekiyor:
Faaliyet kodum imalat kapsamında mı?
NACE kodunun Kısım C – İmalat altında olması gerekiyor.
KOSGEB İşletme Beyanım güncel mi?
Güncel olmayan işletme kayıtları başvuru sürecini engelleyebilir.
2026 Ocak-Haziran SGK verilerim nasıl?
Kredi limiti hesabında prime esas kazanç ortalaması kullanılacak.
İstihdamımı yılın ikinci yarısında koruyabilecek miyim?
KOSGEB finansman desteğinin temel şartlarından biri bu.
Teminatım yeterli değilse kefalet kullanabilir miyim?
KGF, KFK veya İGE kefalet seçeneklerinin banka ile birlikte değerlendirilmesi mümkün.
Tokat ekonomisi açısından neden önemli?
Tokat ekonomisinde tarım büyük ağırlığa sahip olsa da sanayi üretimi kentte önemli bir istihdam alanı oluşturuyor.
Tokat Belediyesi tarafından yayımlanan ekonomik yapı bilgilerinde kentte Tokat Merkez, Erbaa, Niksar, Turhal ve Zile başta olmak üzere organize sanayi yapılanmalarının bulunduğu belirtiliyor.
İmalat işletmeleri yalnızca kendi çalışanlarına maaş ödemiyor.
Aynı zamanda;
nakliye şirketlerinden yemek firmalarına, muhasebecilerden makine bakım işletmelerine, ambalaj üreticilerinden hammadde tedarikçilerine kadar geniş bir yan ekonomik zincir oluşturuyor.
Bu nedenle üretici bir işletmenin finansmana erişmesi veya erişememesi yalnızca fabrikanın kendi bilançosunu değil, çevresindeki onlarca küçük işletmeyi de etkileyebiliyor.
KOSGEB’in genişletilen programı da tam olarak bu noktada, işletme sermayesi ihtiyacını azaltırken mevcut istihdamın korunmasını hedefliyor.
50 milyon TL rakamına aldanmamak gerekiyor
Programın ilanında en dikkat çekici rakam doğal olarak 50 milyon TL.
Ancak Tokat’taki küçük bir imalat işletmesinin doğrudan 50 milyon TL kullanabileceği şeklinde yorumlamak yanlış olur.
50 milyon TL yalnızca KOBİ’ler için belirlenen azami üst limit.
Gerçek kredi tutarı işletmenin çalışanları için bildirdiği prime esas kazanç toplamına, finansal yeterliliğine ve bankanın kredi değerlendirmesine bağlı olarak daha düşük olabilir.
Bu nedenle haberi gören işletmelerin ilk olarak “50 milyon TL kredi veriliyor” anlayışıyla hareket etmek yerine kendi işletmeleri için hesaplanabilecek limite bakmaları gerekiyor.
Tokatlı imalatçı için son tarih 31 Ekim
Tokat’ta üretim yapan ve finansman ihtiyacı bulunan işletmeler açısından programın en önemli tarihi 31 Ekim 2026.
Başvuru süresi sona ermeden önce KOSGEB kayıtlarının kontrol edilmesi ve anlaşmalı bankalarla görüşülmesi gerekiyor.
Özellikle işletme sermayesi ihtiyacı bulunan, çalışan sayısını korumayı planlayan ancak yüksek ticari kredi maliyetleri nedeniyle finansmana ulaşmakta zorlanan üreticiler açısından destek modeli alternatif bir finansman kanalı sunuyor.
Programın başarısı ise Tokat’taki işletmelerin kaçının gerekli şartları sağlayabildiği, bankalardan ne ölçüde kredi kullanabildiği ve finansmanın üretime ne kadar yansıdığıyla daha net görülecek.